در نگاه اول، پرداخت نقدی و اختصاص اعتبار خرید به کارکنان ممکن است دو روش متفاوت برای رسیدن به یک هدف مشترک به نظر برسند: افزایش رضایت کارکنان و ارائه مزایای رفاهی. اما در واقع، این دو روش از نظر نحوه استفاده، میزان کنترل سازمان، قابلیت مدیریت و تأثیر بر تجربه کارکنان تفاوتهای مهمی دارند.
سازمانهایی که به دنبال مدیریت حرفهای منابع مالی و افزایش اثربخشی مزایای رفاهی هستند، باید بدانند که انتخاب روش پرداخت، صرفاً یک تصمیم مالی نیست؛ بلکه بخشی از راهبرد مدیریت منابع انسانی و رفاه کارکنان محسوب میشود.
در این مقاله بررسی میکنیم که تفاوت پرداخت نقدی و اعتبار خرید چیست، هر روش چه مزایا و محدودیتهایی دارد و چگونه راهکارهایی مانند بن کارت سازمانی و بن کارت الکترونیکی ریالپیمنت میتوانند به مدیریت هدفمندتر مزایای کارکنان کمک کنند.
پرداخت نقدی چیست و چه کاربردی دارد؟
پرداخت نقدی یکی از رایجترین روشهای ارائه حقوق، پاداش و مزایای مالی به کارکنان است. در این روش، مبلغ مشخصی به حساب فرد واریز میشود و کارکنان میتوانند آن را مطابق نیازهای شخصی خود مصرف کنند.
مهمترین مزیت پرداخت نقدی، آزادی عمل بالای دریافتکننده است. کارکنان میتوانند بدون محدودیت فروشگاه یا نوع کالا، از مبلغ دریافتی برای نیازهای مختلف استفاده کنند.
این ویژگی باعث میشود پرداخت نقدی در بسیاری از موارد، از جمله حقوق، کمکهزینههای عمومی و پرداختهایی که هدف آنها حمایت مالی مستقیم از کارکنان است، انتخاب مناسبی باشد.
با این حال، زمانی که هدف سازمان ارائه یک مزیت مشخص مانند اعتبار خرید، کمکهزینه تهیه کالا یا حمایت از خرید در فروشگاههای طرف قرارداد باشد، پرداخت نقدی همیشه بهترین ابزار مدیریتی نیست.
اعتبار خرید چیست؟
اعتبار خرید، مبلغی است که سازمان برای استفاده در خرید کالا یا خدمات مشخص در اختیار کارکنان قرار میدهد. برخلاف پرداخت نقدی، اعتبار خرید معمولاً با شرایط و محدوده مصرف تعریفشده همراه است.
برای مثال، یک سازمان میتواند به کارکنان خود اعتبار خرید اختصاص دهد تا از فروشگاههای طرف قرارداد برای تهیه کالاها یا خدمات موردنظر استفاده کنند.
اعتبار خرید میتواند در قالب بن کارت سازمانی، بن کارت الکترونیکی یا سایر روشهای اعتباردهی ارائه شود. در این ساختار، سازمان بهجای پرداخت مبلغی با مصرف کاملاً آزاد، امکان استفاده از یک اعتبار مشخص را در چارچوب تعیینشده فراهم میکند.
این روش به سازمان کمک میکند مزایای رفاهی را هدفمندتر ارائه دهد و در عین حال، امکان مدیریت و بررسی نحوه تخصیص اعتبار را داشته باشد.
تفاوت اعتبار خرید و پرداخت نقدی در چیست؟
تفاوت اصلی این دو روش در هدف پرداخت، محدوده مصرف و میزان مدیریتپذیری آنهاست.
۱. آزادی عمل کارکنان
در پرداخت نقدی، کارکنان معمولاً آزادی بیشتری برای استفاده از مبلغ دریافتی دارند. این موضوع برای پرداختهایی که باید بدون محدودیت در اختیار افراد قرار بگیرند، اهمیت زیادی دارد.
در اعتبار خرید، آزادی عمل به شرایط تعریفشده برای اعتبار بستگی دارد. ممکن است اعتبار فقط در فروشگاههای طرف قرارداد یا برای گروه مشخصی از کالاها و خدمات قابل استفاده باشد.
بنابراین انتخاب میان این دو روش باید بر اساس هدف سازمان و نوع مزیت انجام شود، نه صرفاً بر اساس سهولت پرداخت.
۲. کنترل و مدیریت هزینهها
یکی از چالشهای سازمانها در ارائه مزایای رفاهی، مدیریت منابع مالی و اطمینان از تخصیص درست آنهاست.
پرداخت نقدی، بهویژه زمانی که برای تعداد زیادی از کارکنان انجام میشود، ممکن است به فرایندهای جداگانهای برای ثبت، پیگیری و گزارشگیری نیاز داشته باشد.
در مقابل، اعتبار خرید سازمانی میتواند در چارچوب یک سامانه مدیریتی تعریف شود. سازمان قادر خواهد بود شرایط تخصیص اعتبار، مبلغ و محدوده استفاده را متناسب با سیاستهای خود تعیین کند؛ البته جزئیات این امکانات به سامانه و قرارداد ارائهدهنده بستگی دارد.
۳. هدفمند بودن مزایای رفاهی
گاهی هدف سازمان صرفاً افزایش دریافتی کارکنان نیست؛ بلکه میخواهد امکان استفاده از یک مزیت مشخص را فراهم کند. برای مثال:
- اختصاص اعتبار خرید از فروشگاههای طرف قرارداد
- ارائه کمکهزینه خرید کالاهای ضروری
- تخصیص اعتبار رفاهی به کارکنان
- ارائه پاداش در قالب اعتبار قابل استفاده
- تفکیک اعتبارهای مختلف بر اساس سیاستهای سازمان
در چنین شرایطی، اعتبار خرید میتواند ابزار مناسبتری برای اجرای سیاستهای رفاهی هدفمند باشد.
۴. گزارشگیری و شفافیت مدیریتی
در سازمانهای بزرگ، تصمیمگیری بدون اطلاعات دقیق میتواند باعث افزایش هزینهها و دشوار شدن ارزیابی عملکرد برنامههای رفاهی شود.
مدیران معمولاً نیاز دارند بدانند چه میزان اعتبار تخصیص داده شده، چه مقدار از آن استفاده شده و برنامههای رفاهی تا چه اندازه با اهداف سازمان هماهنگ بودهاند.
در ساختارهای مبتنی بر اعتبار خرید، امکان گزارشگیری و بررسی تراکنشها میتواند به تصمیمگیری دقیقتر کمک کند؛ مشروط بر اینکه سامانه مورد استفاده، این قابلیتها را ارائه دهد.
گزارشهای مدیریتی به سازمان کمک میکنند بهجای اتکا به حدس و برداشتهای کلی، بر اساس دادههای قابل بررسی تصمیم بگیرد.
آیا اعتبار خرید همیشه بهتر از پرداخت نقدی است؟
پاسخ کوتاه این است: خیر.
یک سازمان حرفهای نباید صرفاً به دلیل جدیدتر بودن یک روش پرداخت، آن را جایگزین تمام روشهای قبلی کند.
پرداخت نقدی همچنان برای حقوق، برخی پاداشها و مزایایی که باید با آزادی کامل در اختیار کارکنان قرار بگیرند، کاربرد مهمی دارد.
اعتبار خرید نیز زمانی ارزشمند است که سازمان قصد دارد مزایای مشخص، قابل مدیریت و هدفمند ارائه دهد.
در واقع، تصمیم درست این نیست که یکی از این دو روش را بهطور کامل حذف کنیم؛ بلکه باید برای هر نوع پرداخت، ابزار مناسب آن را انتخاب کنیم.
مدیریت هوشمند مزایا یعنی انتخاب روش پرداخت متناسب با هدف، نه استفاده از یک روش برای تمام نیازها.
نقش بن کارت سازمانی در مدیریت اعتبار خرید
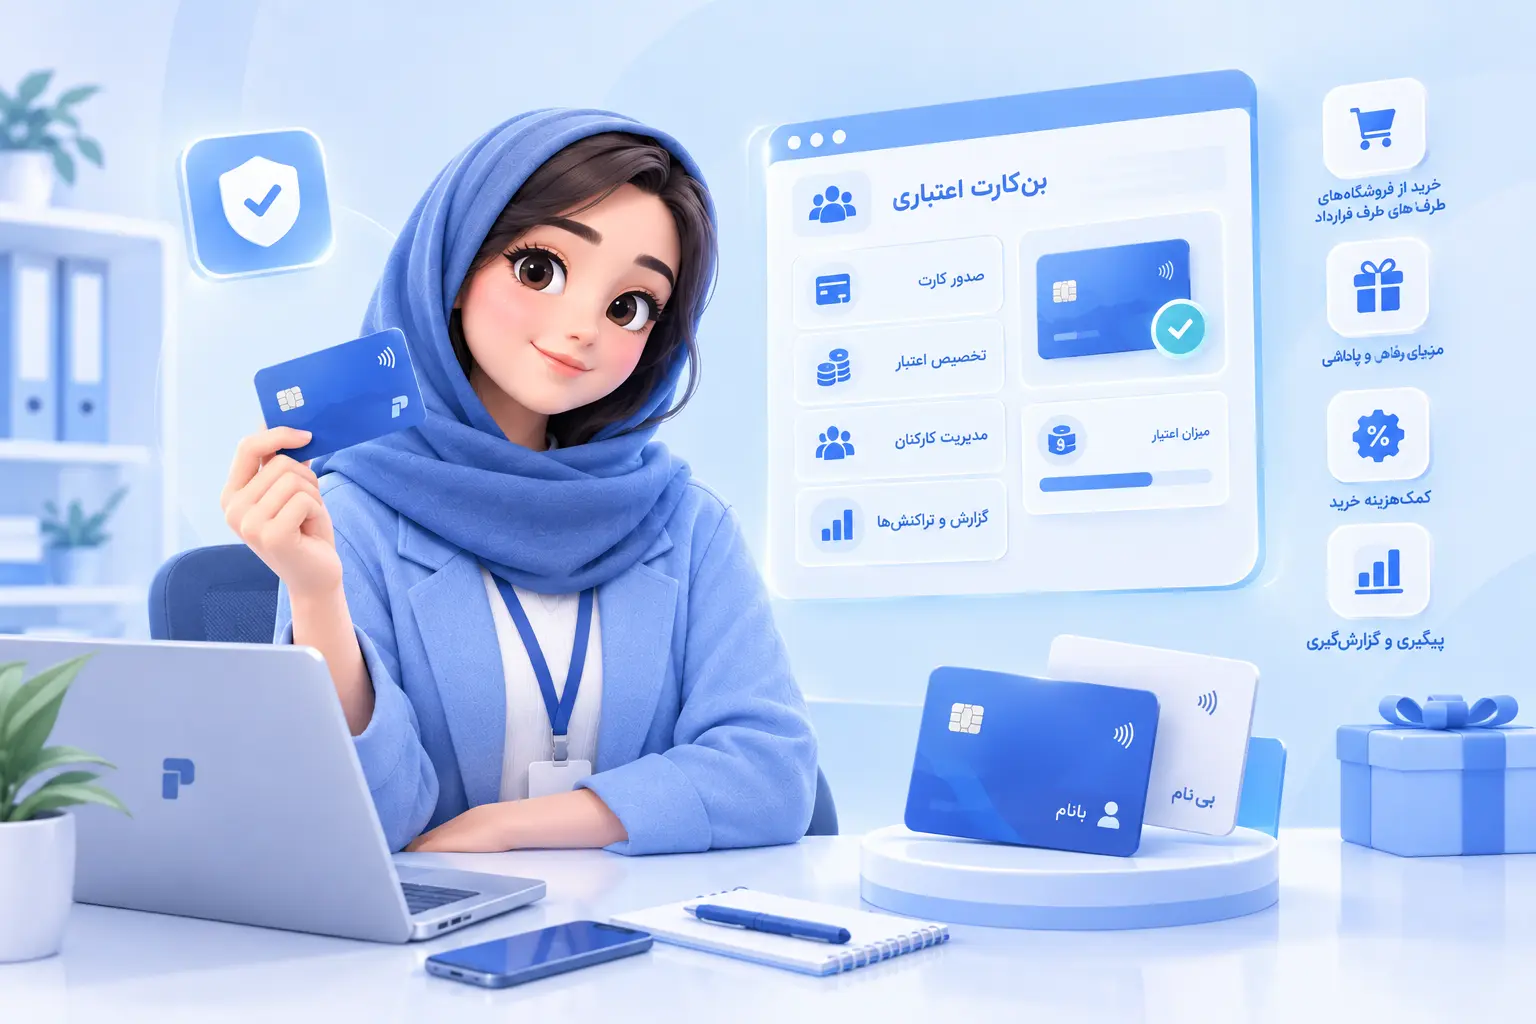
بن کارت سازمانی یکی از روشهای ارائه اعتبار خرید به کارکنان است. این کارت میتواند به سازمان کمک کند مزایای رفاهی را در قالب یک ابزار مشخص و قابل استفاده ارائه دهد.
در مدلهای الکترونیکی، تخصیص و شارژ اعتبار میتواند از طریق سامانه مدیریتی انجام شود و کارکنان از اعتبار خود در فروشگاههای طرف قرارداد استفاده کنند.
استفاده از بن کارت سازمانی میتواند مزایایی مانند موارد زیر داشته باشد:
- کاهش وابستگی به فرایندهای دستی در تخصیص اعتبار
- امکان ارائه اعتبار خرید به کارکنان
- مدیریت بهتر اعتبارهای رفاهی
- استفاده از شبکه فروشگاههای طرف قرارداد
- افزایش نظم در اجرای برنامههای رفاهی
- کمک به شفافیت و گزارشگیری، در صورت پشتیبانی سامانه
البته میزان کنترل، نوع گزارشها، محدودیتهای مصرف و سایر امکانات به ساختار اجرایی و خدمات ارائهشده بستگی دارد.
نقش بن کارت سازمانی ریالپیمنت در مدیریت اعتبار خرید
بن کارت سازمانی ریالپیمنت یکی از راهکارهایی است که میتواند به سازمانها در ارائه و مدیریت اعتبار خرید کارکنان کمک کند. با استفاده از بن کارت سازمانی و بن کارت الکترونیکی ریالپیمنت، سازمانها میتوانند اعتبارهای رفاهی را متناسب با سیاستهای خود در اختیار کارکنان قرار دهند.
راهکارهای ریالپیمنت در حوزه اعتبار خرید سازمانی، با هدف ایجاد نظم بیشتر در تخصیص مزایا و سادهتر کردن فرایندهای پرداخت طراحی شدهاند. سازمانها میتوانند با توجه به نیازهای خود و امکانات مورد توافق، از این راهکارها برای مدیریت مزایای رفاهی کارکنان استفاده کنند.
استفاده از بن کارت سازمانی ریالپیمنت میتواند به سازمانها کمک کند تا بهجای اتکا به روشهای پراکنده، فرایند مشخصتری برای ارائه اعتبار خرید و مزایای رفاهی داشته باشند.
ریالپیمنت؛ راهکاری برای مدیریت هوشمند مزایای رفاهی کارکنان
مدیریت مزایای رفاهی کارکنان زمانی اثربخشتر خواهد بود که سازمان بتواند علاوه بر تخصیص منابع مالی، نحوه ارائه و مدیریت آنها را نیز بهصورت منظم دنبال کند.
ریالپیمنت با ارائه راهکارهای پرداخت سازمانی، بن کارت سازمانی و بن کارت الکترونیکی، به سازمانها کمک میکند فرایند ارائه اعتبار خرید را متناسب با نیازهای خود طراحی کنند.
استفاده از راهکارهای ریالپیمنت میتواند به سازمانها در حرکت از فرایندهای پراکنده و دستی به سمت مدیریت منظمتر اعتبارهای رفاهی کمک کند. این موضوع بهویژه برای سازمانهایی که تعداد زیادی از کارکنان یا چندین واحد اجرایی دارند، اهمیت بیشتری پیدا میکند.
هدف از استفاده از چنین راهکارهایی، صرفاً انتقال اعتبار به کارکنان نیست؛ بلکه ایجاد ساختاری است که ارائه مزایای رفاهی را قابل مدیریتتر، منظمتر و متناسب با نیازهای سازمان کند.
چگونه روش مناسب را برای سازمان خود انتخاب کنیم؟
برای انتخاب میان پرداخت نقدی و اعتبار خرید، بهتر است سازمان ابتدا به چند پرسش اساسی پاسخ دهد:
- هدف از پرداخت چیست؛ حمایت مالی عمومی یا ارائه یک مزیت مشخص؟
- آیا کارکنان باید آزادی کامل در مصرف مبلغ داشته باشند؟
- آیا سازمان نیاز به تعیین محدوده استفاده از اعتبار دارد؟
- آیا گزارشگیری از تخصیص و مصرف اعتبار اهمیت دارد؟
- آیا فروشگاههای طرف قرارداد میتوانند نیاز کارکنان را پوشش دهند؟
- آیا روش انتخابشده با فرایندهای مالی و منابع انسانی سازمان هماهنگ است؟
پاسخ به این پرسشها میتواند مسیر تصمیمگیری را روشنتر کند و از انتخاب راهکاری که با نیاز واقعی سازمان تناسب ندارد، جلوگیری کند.
سازمانها همچنین میتوانند پیش از انتخاب بن کارت سازمانی یا بن کارت الکترونیکی، امکانات ارائهدهندگان خدمات پرداخت سازمانی مانند ریالپیمنت را بررسی کنند و راهکاری متناسب با اهداف و ساختار خود انتخاب کنند.
جمعبندی: مدیریت اعتبار خرید کارکنان با راهکارهای ریالپیمنت
پرداخت نقدی و اعتبار خرید، هر دو ابزارهای ارزشمندی برای ارائه مزایا به کارکنان هستند؛ اما کارکرد یکسانی ندارند.
پرداخت نقدی برای مواردی که آزادی عمل مالی اهمیت دارد، انتخاب مناسبی است. در مقابل، اعتبار خرید و بن کارت سازمانی میتوانند برای ارائه مزایای رفاهی هدفمند، مدیریت اعتبار و اجرای برنامههای مشخص کاربرد بیشتری داشته باشند.
سازمانها با انتخاب روش مناسب پرداخت و استفاده از راهکارهای متناسب با نیازهای خود، میتوانند مدیریت مزایای کارکنان را منظمتر و اثربخشتر کنند.
ریالپیمنت با ارائه راهکارهای بن کارت سازمانی، بن کارت الکترونیکی و پرداخت سازمانی، میتواند همراه سازمانها در طراحی و اجرای برنامههای اعتبار خرید و مزایای رفاهی باشد.
مدیریت حرفهای مزایای کارکنان از جایی آغاز میشود که پرداخت، از یک عملیات ساده مالی به یک تصمیم هدفمند مدیریتی تبدیل شود.
محمد حسین جمال پور
عضو تیم محتوای ریال پیمنت — علاقهمند به حوزهی فناوریهای مالی و پرداخت.